Das Plan-Profil: sechs Achsen, eine Form: was das Radar-Chart über Deinen Plan sagt
- Das Plan-Profil ist die Netz-Karte im Tab Plan. Sechs Achsen von 0 bis 100 beschreiben, wie Dein Plan gebaut ist: Absicherung, Diversifikation, Liquidität, Flexibilität, Sparleistung und Zeitpuffer.
- Jede Achse hat eine klare Messgröße und einen klaren Bestwert, etwa „12 Monate Kasse bei Rentenbeginn“ oder „40 Prozent Sparquote“. Neben jedem Achsennamen steht die Zahl; der Hinweis zur Achse nennt dazu die Stufe: ab 75 „hoch“, ab 50 „mittel“, darunter „niedrig“. Nur der Zeitpuffer ist strenger: „hoch“ heißt dort 100, also bis zum Planende.
- Die Achsen arbeiten teils gegeneinander: Mehr Wunsch-Entnahme erhöht die Flexibilität und senkt den Zeitpuffer. Deshalb bekommt ein Plan eine Form, keine Note. „Überall hoch“ ist weder erreichbar noch das Ziel.
- Der Kopfwert neben dem Titel ist der Durchschnitt der sechs Achsen: eine Orientierung zum Vergleichen zweier Einstellungen, kein Urteil über den Plan.
Die kurze Antwort: Das Plan-Profil übersetzt Deinen Plan in sechs Kennzahlen und zeichnet sie als Netz. Es beantwortet nicht „Ist mein Plan gut?“, sondern „Woraus besteht mein Plan, und was verschiebt sich, wenn ich an einem Regler drehe?“. Wer die sechs Achsen kennt, liest die Form auf einen Blick: Wo trägt eine garantierte Rente, wo hängt alles am Depot, wo liegt ein Klumpen, wie viel Luft steckt in der Entnahme.
Warum eine Form und keine Note
Die meisten Finanz-Tools verdichten einen Plan auf eine Zahl: 82 Punkte, Note B, „gut aufgestellt“. Das ist bequem, und verschleiert genau das, worauf es ankommt. Ein Plan ist ein Bündel von Entscheidungen, die sich gegenseitig bedingen. Wer viel Kasse hält, ist liquide, verzichtet aber auf Rendite. Wer eine hohe garantierte Rente hat, ist abgesichert, kann aber im Crash-Jahr wenig kürzen: die Rente kommt ohnehin. Wer mehr entnehmen will, gewinnt Spielraum und verliert Reichweite. Eine einzelne Zahl kann diese Spannungen nicht zeigen; ein Netz mit sechs Ecken schon.
Netzdiagramme sind älter, als man denkt: Der Statistiker Georg von Mayr zeichnete sie 1877, um mehrere Kennzahlen einer Sache gleichzeitig sichtbar zu machen. Genau dafür setzen wir sie ein. Das Profil ist eine Beschreibung, keine Bewertung, so wie der Grundriss eines Hauses beschreibt, wie viele Zimmer es hat, ohne zu sagen, ob es das richtige Haus für Dich ist.
Die sechs Achsen
Jede Achse läuft von 0 bis 100; die Zahl steht neben dem Namen. Fährst Du über eine Achse, nennt der Hinweis die Stufe (hoch, mittel, niedrig) nach einer festen Regel: ab 75 „hoch“, ab 50 „mittel“, darunter „niedrig“, mit einer Ausnahme: Beim Zeitpuffer heißt „hoch“ ausschließlich 100, also bis zum Planende; 75–99 gilt dort als „mittel“. Derselbe Hinweis zeigt die genaue Definition der Achse; hier sind sie ausgeschrieben.
1 · Absicherung
Was gemessen wird: der Anteil Deines Grundbedarfs, den garantierte Renten decken: gesetzliche Rente, Betriebsrente, Riester, Rürup, private Rentenversicherung, sonstige feste Zahlungen. Hast Du keinen Grundbedarf gesetzt, wird gegen die gewünschte Entnahme gerechnet. Gemessen wird im Jahr der Vollrente, dem ersten Rentenjahr, in dem alle Deine Renten fließen.
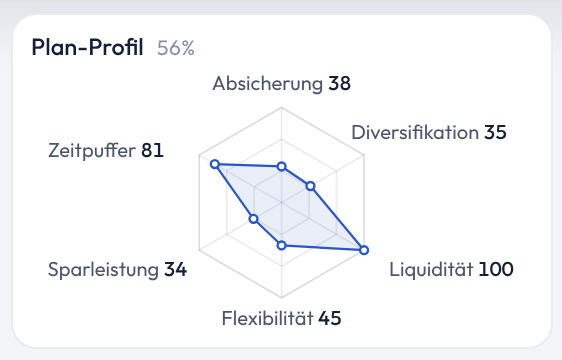
Wo 100 liegt: Die Renten decken den Grundbedarf vollständig. Im Beispielplan decken 1.131 € Rente netto (gesetzliche Rente, Riester und Rürup nach Kranken- und Pflegebeiträgen und Steuern, real im angezeigten Szenario) einen Grundbedarf von 3.000 €: 38.
Was die Achse nicht sagt: ob das Depot die Lücke schließt. Das zeigt die Karte „Absicherung“ daneben mit derselben Zahl und den Beträgen. Die Idee dahinter kommt aus der Ruhestandsforschung: erst das „Fundament“ aus sicheren Zahlungen, dann das Risikovermögen für alles darüber.
2 · Diversifikation
Was gemessen wird: die effektive Streuung Deines Gesamtvermögens. Die Bausteine sind Aktien, Anleihen, Kasse, Gold, und jede Immobilie einzeln, zum Marktwert. Aus ihren Anteilen wird ein Konzentrationsmaß berechnet, der Herfindahl-Index, den auch Kartellbehörden zur Messung von Marktkonzentration nutzen. Alle Aktien-Indizes (DAX, MSCI Europe, MSCI World) zählen als ein Baustein, weil sie sich stark überlappen.
Wo 100 liegt: drei gleich große Bausteine. Ein klassisches 60/40-Depot ohne Immobilie erreicht rund 72; ein einziger Klumpen fällt auf 0. Im Beispielplan macht das vermietete Haus (500.000 €) rund 87 Prozent des Gesamtvermögens aus: deshalb 35, obwohl das Depot selbst auf einem Welt-Index liegt.
Was die Achse nicht sagt: wie breit ein Fonds innen gestreut ist. Sie misst die Struktur Deines Plans, nicht die Zusammensetzung eines Produkts. Und sie sagt nicht, dass ein Klumpen falsch ist: ein abbezahltes Haus kann bewusst der größte Baustein sein. Sie macht ihn nur sichtbar.
3 · Liquidität
Was gemessen wird: die Kasse, die Deine Renten-Allokation zum Rentenbeginn vorsieht, gemessen am Depot zum Rentenbeginn, also am Stand nach dem letzten Ansparjahr, ausgedrückt in Monaten Deines Wunscheinkommens. Ein aktiver Fallschirm zählt als Kasse, denn sein Polster ist genau das: Liquidität für schlechte Jahre.
Wo 100 liegt: zwölf Monate. Wer ein Jahr Wunscheinkommen in Kasse hält, muss im ersten schlechten Börsenjahr nichts verkaufen. Sechs Monate ergeben 50, neun Monate 75.
Was die Achse nicht sagt: ob mehr Kasse Deinem Plan nützt. Kasse kostet Rendite; wie stark, zeigt der Strategie-Vergleich an echten Zahlen. Die Achse misst Vorrat, nicht Nutzen.
4 · Flexibilität
Was gemessen wird: der kürzbare Anteil Deiner geplanten Entnahme, also der Teil oberhalb des Grundbedarfs, den Du in einem schlechten Jahr streichen könntest, ohne das Existenzminimum zu reißen. Ohne gesetzten Grundbedarf wird der Teil oberhalb der garantierten Renten gemessen. Auch hier zählt das Jahr der Vollrente.
Wo 100 liegt: Die ganze Entnahme wäre verzichtbar, praktisch nie der Fall. Im Beispielplan liegen 2.500 von 5.500 € oberhalb des Grundbedarfs: 45.
Was die Achse nicht sagt: ob Du tatsächlich kürzen würdest. Sie misst den Spielraum, den Entnahmeregeln wie die Leitplanken nutzen könnten. Flexibilität ist die Achse, die in Krisen den Unterschied macht, und die zugleich am stärksten von Deinem Lebensstil abhängt.
5 · Sparleistung
Was gemessen wird: Deine durchschnittliche Sparquote bis zum Renteneintritt: alle Sparwege zusammen, über alle Gehaltsphasen und Dynamiken hinweg. Dieselbe Zahl steht im Kopf der Karte „Sparen & Entnehmen“.
Wo 100 liegt: 40 Prozent im Schnitt. Das ist die Quote, mit der Frugalisten rechnen; 20 Prozent ergeben 50, 10 Prozent 25. Im Beispielplan sind es rund 13,5 Prozent: 34.
Was die Achse nicht sagt: Sie blickt zurück auf die Ansparphase, nicht nach vorn. Wer schon in Rente ist, hat keine Sparphase mehr: Die Achse steht dann auf 0 und trägt einen Strich statt „niedrig“: es gibt nichts mehr zu messen. Sie zählt trotzdem in den Kopfwert.
6 · Zeitpuffer
Was gemessen wird: wie weit Dein Vermögen im angezeigten Szenario über die Rentenphase reicht. 100 heißt: bis zum Planende. Ist das Depot vorher erschöpft, misst die Achse den Anteil der Rentenjahre, die es trägt: reicht es bei Rente mit 63 und Planende 90 bis 85, sind das 22 von 27 Jahren, also 81.
Wo 100 liegt: Das Vermögen trägt bis zum Planende. In Basis gilt die feste Renditeannahme, in Pro das Szenario, das Du in der Anzeige-Box gewählt hast, dieselbe Quelle wie die Headline des Urteils („Dein Plan reicht bis …“). Nur diese Achse ist bei der Beschriftung strenger: „hoch“ gibt es erst bei 100: ein Plan, der vor dem Ende scheitert, heißt „mittel“ (75–99) oder „niedrig“, auch wenn er fast durchhielt.
Was die Achse nicht sagt: wie es in den schlechten historischen Fenstern aussieht. Das ist die Aufgabe der Nicht-Pleite-Quote und des Fächers im Tab Szenarien. Der Zeitpuffer ist die Ergebnis-Achse des Profils, die einzige, die vom Marktverlauf abhängt; die anderen fünf beschreiben die Struktur.
Wie die Achsen gegeneinander arbeiten
Das Netz wird erst interessant, wenn Du einen Regler bewegst. Im Beispielplan haben wir nur eines verändert: die Wunsch-Entnahme von 5.500 auf 7.000 € im Monat.
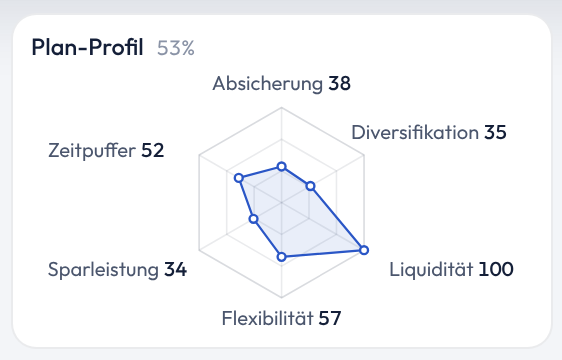
Das Beispiel zeigt drei Dinge auf einmal. Erstens: Dieselbe Entscheidung hebt die eine Achse und senkt die andere; die Liquidität hält nur, weil der Hauserlös zum Rentenbeginn im Depot steht. Zweitens: Der Kopfwert verwischt genau diese Bewegung; 56 gegen 53 klingt nach wenig, dabei reicht das Depot acht Jahre kürzer. Drittens: Drei Achsen bleiben unberührt, weil sie Struktur messen, nicht Ergebnis. Wer die Form liest statt die Zahl, sieht sofort, was sich verändert hat.
Weitere typische Paare: Mehr Kasse in der Renten-Allokation hebt die Liquidität und drückt langfristig die Rendite, was sich im Zeitpuffer schlechter Szenarien zeigt. Eine zusätzliche garantierte Rente hebt die Absicherung und senkt (ohne gesetzten Grundbedarf) die Flexibilität, weil weniger der Entnahme verzichtbar bleibt. Ein Hausverkauf vor dem Rentenbeginn hebt die Liquidität, weil ein Klumpen zu Depot und Kasse wird. Auch ein Verkauf zum Rentenbeginn zählt dort: Mit dem Schalter „Rentenbeginn“ an der Immobilie wird der Erlös am Ende des letzten Sparjahres gebucht, so wie im Beispielplan. Ein Verkauf erst im ersten Rentenjahr zählt noch nicht, denn die Achse misst den Stand zum Rentenbeginn.
Wie Du das Profil liest
Lies zuerst die Form, dann die Achsen, zuletzt den Kopfwert. Zwei Formen, die wir oft sehen: beschrieben, nicht bewertet:
- Das Rentner-Dreieck: Absicherung hoch, Flexibilität niedrig, Sparleistung mit Strich. Typisch für Menschen mit Beamtenpension oder hoher gesetzlicher Rente. Der Plan ruht auf festen Zahlungen; das Depot ist Zugabe. Krisen treffen ihn wenig, weil wenig vom Depot abhängt, kürzen kann er aber auch kaum.
- Der Privatier-Fächer: Absicherung niedrig, Flexibilität hoch, Diversifikation und Liquidität mittel bis hoch. Der Plan lebt vom Depot und davon, in schlechten Jahren weniger zu entnehmen. Hier entscheidet der Zeitpuffer in den schlechten historischen Fenstern über alles.
Keine der beiden Formen ist besser. Sie passen zu verschiedenen Leben. Was das Profil leistet: Es zeigt Dir, welche Form Du hast, und in welche Richtung sich das Netz bewegt, wenn Du an einem Regler drehst. Ein Plan, der auf allen sechs Achsen „hoch“ steht, existiert in der Praxis nicht; wer das anstrebt, optimiert gegen die Mechanik.
Was das Profil nicht ist
- Keine Note. Der Kopfwert vergleicht zwei Einstellungen desselben Plans. Er vergleicht nicht Dich mit anderen und sagt nicht, ob Dein Plan „reicht“: das sagen die Headline des Urteils, die Nicht-Pleite-Quote und der Fächer im Tab Szenarien.
- Keine Prognose. Fünf Achsen messen Struktur, eine misst das angezeigte Szenario. Nichts davon ist eine Aussage über die Zukunft.
- Keine Empfehlung. Das Profil sagt nicht, welche Achse Du verändern sollst und womit. Vermögenskurve nennt keine Produkte; welche Form zu Dir passt, entscheidest Du.
Häufige Fragen
Was ist ein gutes Plan-Profil?
Es gibt keines, das für alle gilt. Das Profil beschreibt, wie ein Plan gebaut ist, es bewertet ihn nicht. Ein Beamter mit hoher Absicherung und niedriger Flexibilität hat einen anderen, nicht schlechteren Plan als ein Privatier mit dem umgekehrten Bild. Entscheidend ist, ob die Form zu Dir passt und ob der Zeitpuffer auch in schlechten historischen Szenarien trägt.
Warum zeigt das Profil einen Durchschnitt, wenn es keine Note sein soll?
Der Kopfwert ist eine Orientierung, um zwei Einstellungen desselben Plans schnell zu vergleichen, nichts weiter. Zwei Pläne mit 56 Prozent können völlig verschiedene Formen haben. Lies immer die Achsen, nicht die Zahl.
Warum ist meine Diversifikation niedrig, obwohl ich einen breit gestreuten Welt-ETF halte?
Die Achse misst die Struktur Deines Gesamtvermögens (Aktien, Anleihen, Kasse, Gold und jede Immobilie einzeln), nicht die innere Streuung eines Fonds. Wer neben dem Depot ein Haus hält, das den Großteil des Vermögens ausmacht, hat einen Klumpen, so breit der ETF auch ist. Alle Aktien-Indizes zählen zudem als ein Baustein, weil sie sich stark überlappen.
Warum steht bei Sparleistung ein Strich?
Du bist bereits in Rente oder Dein Rentenalter ist erreicht: Es gibt keine Ansparphase mehr, also nichts zu messen. Die Achse steht dann auf 0 und trägt einen Strich statt „niedrig“; im Kopfwert zählt sie trotzdem mit.
Ändert sich das Profil mit dem Szenario?
Nur der Zeitpuffer: Er folgt der Kurve, die Du im Tab Plan siehst: in Basis der festen Renditeannahme, in Pro dem Szenario aus der Anzeige-Box. Die übrigen fünf Achsen sind Struktur-Kennzahlen Deines Plans und hängen nicht vom Marktverlauf ab.
Ist das Profil eine Anlageempfehlung?
Nein. Es sagt Dir, wie Dein Plan aufgebaut ist, nicht was Du kaufen sollst. Ob Du eine Achse verändern willst, und womit, bleibt Deine Entscheidung. Vermögenskurve empfiehlt keine Produkte.
Zum Weiterlesen
Quellen und Grundlagen
- Mayr, G. von (1877): Die Gesetzmäßigkeit im Gesellschaftsleben. Statistische Studien, München. Erste Netzdiagramme (Radar-Charts) in der Statistik.
- Hirschman, A. O. (1964): The Paternity of an Index, American Economic Review 54(5), 761–762. Herkunft des Herfindahl-Hirschman-Index, mit dem die Achse Diversifikation rechnet.
- Guyton, J. T. & Klinger, W. J. (2006): Decision Rules and Maximum Initial Withdrawal Rates, Journal of Financial Planning. Kürzungsregeln als Grundlage der Achse Flexibilität.
- Zwecher, M. J. (2010): Retirement Portfolios: Theory, Construction and Management, Wiley. „Floor and Upside“: garantierte Grundabsicherung vor Risikovermögen (Achse Absicherung).
- Pfau, W. (2012): Retirement Floors and Implications for Evensky’s Cash-Reserve Strategy, Advisor Perspectives. Kassenpuffer in Monaten des Bedarfs (Achse Liquidität).
Rechne es für Deinen Plan durch
Vermögenskurve rechnet mit deutscher Steuerlogik, allen Rentenströmen und historischen Marktszenarien seit 1971 (Deutschland) und 1871 (USA), kostenlos in Basis.
Selbst durchrechnen →Etwa einmal im Monat: ein neuer Wissen-Artikel, was sich in der App geändert hat bzw. welche neuen spannenden Features wir gebaut haben, neue Rentenparameter oder Gesetzesänderungen. Gelegentlich ein Angebot zum Jahres- oder 30-Tage-Pass.